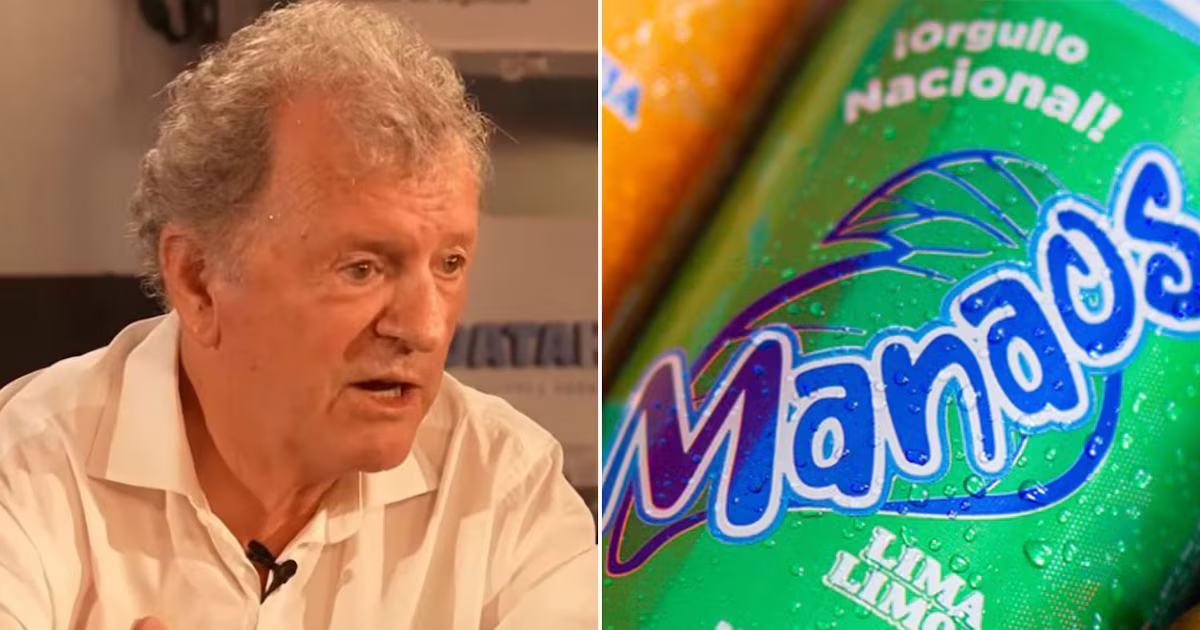
La resolución fue firmada el 22 de octubre por los jueces Juan Pablo Salas, Marcelo Darío Fernández y Marcos Morán, integrantes de la Sala I del tribunal. Los magistrados ratificaron la decisión del Juzgado Federal en lo Criminal y Correccional de Morón N.º 3, que había sido apelada por las partes.
El embargo preventivo dispuesto en primera instancia asciende a $250 millones tanto para Canido como para Refres Now S.A. La medida busca garantizar eventuales responsabilidades económicas durante el proceso y no constituye una condena. El empresario permanece en libertad mientras continúa la investigación.
El expediente, identificado como FSM 5439/2024/4/CA3, tiene como querellante a la Agencia de Recaudación y Control Aduanero (ARCA), organismo que reemplazó a la AFIP. La investigación analiza documentación contable, declaraciones juradas y operaciones comerciales cuya existencia y respaldo fiscal fueron cuestionados.
Uno de los puntos centrales del caso es un préstamo de $650 millones declarado por la empresa. Según la hipótesis investigada, la operación podría haberse utilizado para justificar un incremento patrimonial sin documentación suficiente. Canido sostuvo que el dinero había sido entregado en efectivo por un tercero identificado en el expediente como Lorenzo Pizzo.
La querella cuestionó esa explicación al señalar que Pizzo no habría contado con capacidad económica suficiente para otorgar el préstamo durante 2020. Además, se investigan deducciones fiscales, una posible duplicación de facturación y pasivos cuya existencia y trazabilidad están bajo análisis judicial.
ARCA también solicitó profundizar la revisión de comprobantes vinculados con 80 distribuidores. De ese total, 39 figuraban en registros de contribuyentes no confiables durante 2021 y 2022. El organismo busca determinar si las operaciones comerciales se realizaron efectivamente, si contaban con respaldo documental y cuál fue el recorrido de los fondos involucrados.
La investigación incluye, además, operaciones mayoristas por más de $10.000 millones que, según el planteo de la querella, no pudieron reconstruirse adecuadamente. También se examinan posibles inconsistencias entre el volumen de actividad atribuido a las empresas, su infraestructura, sus activos y la cantidad de empleados declarados.
El fallo de la Cámara abarcó asimismo hechos correspondientes a los períodos fiscales 2017 y 2018. En esos casos, se mantuvieron los sobreseimientos dictados por la prescripción de la acción penal, en función de los cambios en el régimen penal tributario que elevaron los montos mínimos requeridos para configurar determinados delitos.
Por lo tanto, la confirmación judicial no comprende de la misma manera todas las acusaciones incluidas en el expediente, que también contempla denuncias relacionadas con Ganancias, IVA e Impuestos Internos de distintos períodos. La decisión ratificada se refiere específicamente al procesamiento por el Impuesto a las Ganancias de 2020.
Un procesamiento es una resolución propia de la etapa de instrucción: indica que la Justicia considera que existen elementos suficientes para continuar el proceso contra una persona, pero no determina por sí mismo su culpabilidad. La causa seguirá adelante con el análisis de la documentación, las operaciones cuestionadas y los descargos de los involucrados.
Los representantes de Canido fueron consultados sobre la resolución, pero no habían realizado declaraciones al momento de la publicación.
En paralelo, el empresario continúa con su actividad en el mercado de bebidas sin alcohol. En julio de 2025, adquirió las marcas Cunnington y Neuss, anteriormente pertenecientes a Productos de Agua, en una operación valuada en US$74 millones. Mientras tanto, la investigación judicial deberá establecer si existieron las maniobras denunciadas y cuáles son las eventuales responsabilidades penales.