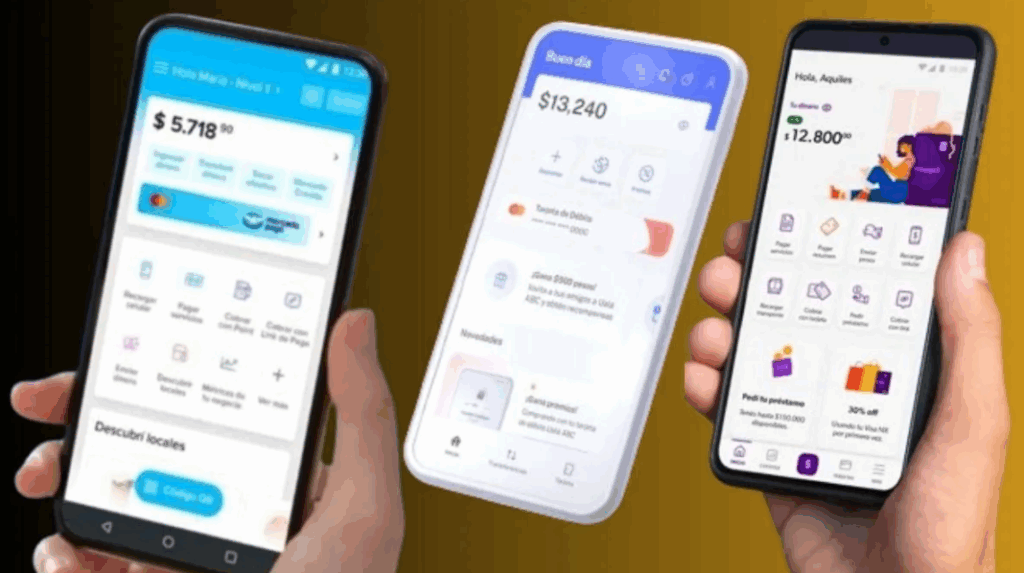
Las cuentas remuneradas son ofrecidas tanto por aplicaciones financieras como por entidades bancarias. Sin embargo, sus condiciones varían según cada proveedor. En muchos casos, los intereses se aplican hasta un límite de saldo que oscila entre $750.000 y $2.250.000. También pueden existir requisitos adicionales, como alcanzar un determinado nivel de consumo mensual, acreditar el sueldo o utilizar una cuenta empresarial.
Estas condiciones son importantes al momento de comparar las propuestas, ya que una tasa elevada no necesariamente garantiza el mejor rendimiento para la totalidad del dinero disponible.
La actualización de las cuentas remuneradas comenzó a regir este miércoles 11 de noviembre, de acuerdo con los valores informados por las distintas entidades. En paralelo, los plazos fijos tradicionales mantienen tasas anuales de entre el 23% y el 24,25% para colocaciones a 30 días.
La principal ventaja de las cuentas remuneradas es que permiten generar intereses sin perder disponibilidad sobre el capital. El dinero permanece accesible para realizar transferencias, pagar compras con tarjeta o retirar efectivo, sin necesidad de esperar una fecha de vencimiento.
El funcionamiento es diferente en el caso del plazo fijo tradicional. Para obtener el rendimiento pactado, el ahorrista debe mantener el dinero depositado durante todo el período acordado, que en este caso es de 30 días. Una cancelación anticipada no permite conservar los intereses previstos.
Por esa razón, ambas alternativas responden a necesidades financieras diferentes. Las cuentas remuneradas resultan útiles para quienes necesitan utilizar sus fondos habitualmente y buscan obtener algún rendimiento mientras mantienen la liquidez.
En cambio, el plazo fijo puede ser una opción para quienes cuentan con dinero que no necesitarán durante un mes y prefieren conocer de antemano la tasa que recibirán al finalizar la colocación.
La elección dependerá, en definitiva, de las condiciones de cada cuenta, los límites de saldo remunerado y el tiempo durante el cual el ahorrista pueda prescindir de su dinero.