La entidad atribuyó el retroceso al descenso del precio del Brent y al aumento de la percepción de riesgo sobre la Argentina, en un contexto de desaceleración económica e incertidumbre política de cara a las elecciones presidenciales de 2027. Pese a la caída, UBS considera que la acción cotiza a un múltiplo de valor de empresa sobre EBITDA inferior a tres veces, por debajo de su promedio histórico de cuatro veces y de las 3,5 veces registradas en una serie de mayor extensión.
El ajuste de la valuación estuvo principalmente relacionado con un cambio en el año de referencia. UBS mantuvo el múltiplo de cuatro veces EV/EBITDA, pero comenzó a aplicarlo a su proyección de EBITDA ajustado para 2028, de US$3.589 millones, en lugar de los US$3.109 millones estimados para 2027 en el cálculo previo. El banco ya proyectaba un EBITDA de US$3.473 millones para 2028.
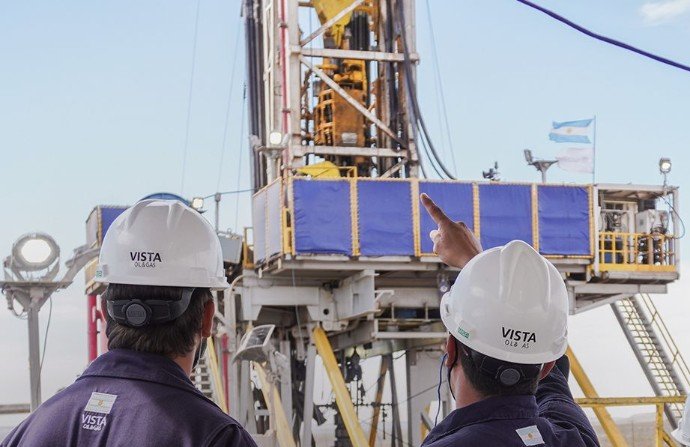
Además, la revisión incorporó una reducción de la deuda neta considerada en la valuación, que pasó de US$2.627 millones a US$2.115 millones. En paralelo, UBS ve posibilidades de acelerar el ritmo de perforación en Vaca Muerta si nuevos bloques ingresan al Régimen de Incentivo para Grandes Inversiones (RIGI).
Con un barril de Brent a US$60, el banco estima que la tasa interna de retorno por pozo podría pasar de aproximadamente 35% a 55%. La mejora estaría impulsada por la eliminación de los derechos de exportación, la amortización acelerada y una alícuota del Impuesto a las Ganancias del 25%, frente al 35% del régimen general contemplado en el modelo.
En cuanto a las perspectivas productivas, UBS elevó su proyección de producción para 2030 de 243.000 a 269.000 barriles equivalentes de petróleo diarios. Para sostener esos niveles durante varios años, anticipa que la empresa necesitará incrementar sus inversiones de capital. En el corto plazo, sin embargo, recortó su estimación de producción para 2026 de 162.000 a 159.000 barriles equivalentes diarios.
El precio actual de la acción también refleja expectativas sobre la evolución del petróleo. Si la compañía cumple con la trayectoria de producción prevista por UBS, la cotización sería consistente con un Brent de entre US$55 y US$60 por barril a partir de 2027, por debajo de los US$80 que proyecta el banco y de los cerca de US$85 que indicaba la curva de futuros citada en el informe. Si la producción se mantiene en torno a los 175.000 barriles equivalentes diarios, el precio implícito del crudo subiría a un rango de entre US$60 y US$65.
El escenario base que sostiene el precio objetivo de US$100 contempla una producción de 219.000 barriles equivalentes diarios en 2028, un Brent promedio de US$80 y un múltiplo EV/EBITDA de cuatro veces. Bajo condiciones más favorables, con una producción de 225.000 barriles diarios y un Brent de US$85, UBS estima que la acción podría alcanzar los US$120.
En el escenario bajista, en cambio, una producción estancada en 170.000 barriles diarios, un Brent a US$65 y un múltiplo de tres veces llevarían el precio de la acción a US$35, aproximadamente un 35% por debajo del valor de referencia utilizado en el informe.