A partir de la nueva reglamentación 1.166, la transferencia bancaria pasó a ser la única modalidad habilitada para recibir o entregar fondos a los clientes. La CNV argumentó que el cambio apunta a garantizar la disponibilidad inmediata del dinero, evitar posibles rechazos vinculados con el uso de cheques y reforzar los mecanismos de control y prevención de operaciones consideradas irregulares.
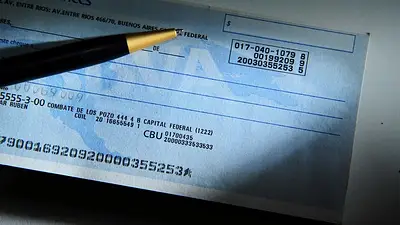
El efecto inmediato de la modificación es que las pymes que reciban cheques deberán volver a depositarlos en cuentas bancarias. De esta manera, esas operaciones quedan alcanzadas por el impuesto sobre los créditos y débitos bancarios, conocido como impuesto al cheque.
El tributo implica una alícuota del 0,6% tanto sobre el débito como sobre la acreditación de fondos. Fue creado en 2001, durante una situación de emergencia económica, con una vigencia inicial prevista de 90 días. Sin embargo, continuó aplicándose durante 26 años y la actual administración nacional lo considera uno de los impuestos más distorsivos del sistema tributario.
La decisión se produce en un contexto de caída de la recaudación vinculada con este impuesto. En agosto, los ingresos por créditos y débitos bancarios habían retrocedido un 9% en términos reales, aun cuando la actividad económica registraba un crecimiento cercano al 2%.
La operatoria que ahora quedó eliminada había comenzado a utilizarse el 13 de mayo y permitía canalizar cheques como medio de pago mediante una sociedad de bolsa. Pocos días después de su implementación se había establecido un límite de dos cheques diarios por cliente, mientras que la nueva normativa directamente dejó sin efecto esta posibilidad.
La CNV también vinculó el cambio con objetivos de transparencia y trazabilidad dentro del mercado. Sin embargo, la modificación tiene además un impacto directo sobre la recaudación del impuesto al cheque, ya que la utilización de esta alternativa había permitido que determinadas operaciones quedaran fuera del circuito bancario tradicional.
Con las nuevas reglas, para ingresar dinero a una cuenta comitente será necesario realizar una transferencia desde una cuenta bancaria propia, una cuenta de la que el titular sea cotitular o un CVU asociado a su CUIT. Los cheques ya no podrán utilizarse para ese fin.
Del mismo modo, el retiro de fondos deberá realizarse exclusivamente mediante una transferencia hacia una cuenta bancaria o un CVU que se encuentre a nombre del titular de la cuenta.
La modificación no impide que los cheques de pago diferido continúen utilizándose como instrumentos de inversión. Estos valores podrán seguir siendo comprados y negociados en el mercado. Lo que queda eliminado es su utilización como mecanismo para ingresar o retirar fondos de las cuentas comitentes.